👉 Тезис «DEX отбирает рынок у Binance» звучит громко, но без масштаба мало что значит. За ним может стоять и 1% рынка, и половина. Проверим его на примере Hyperliquid по трём метрикам: объёмам торгов, открытому интересу и выручке протокола. Так станет видно, насколько биржа выросла и на чём держится её модель.
Насколько Hyperliquid догнал Binance
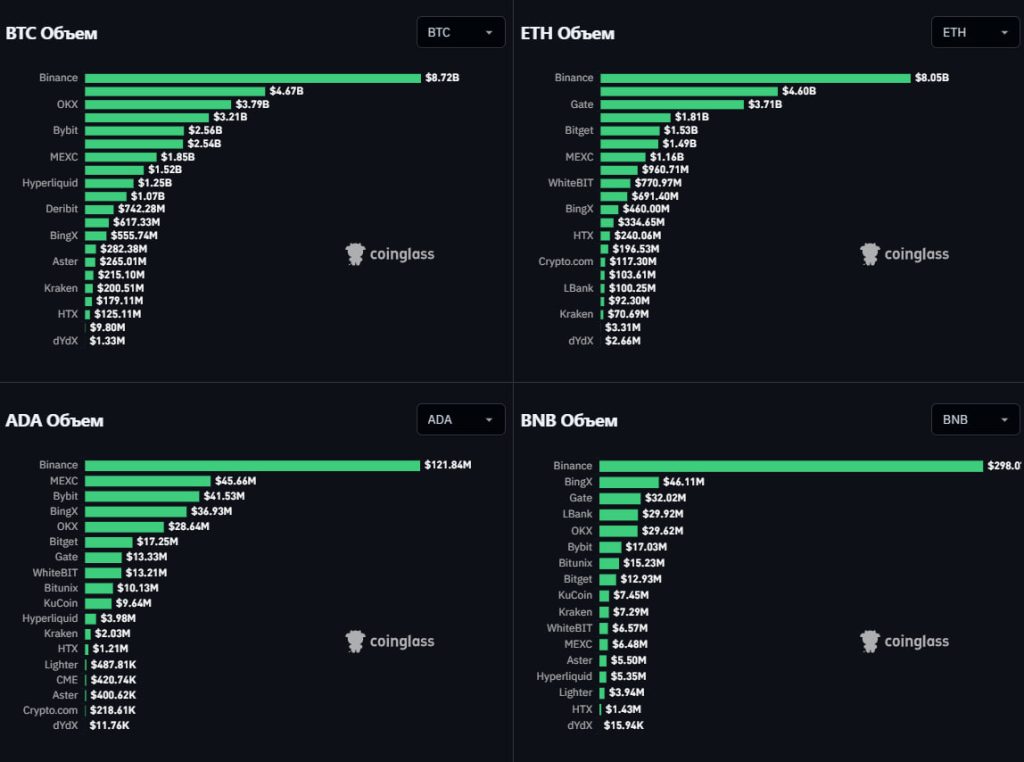
По обороту деривативов Hyperliquid всё ещё в разы меньше Binance. По данным CoinGlass, Binance за I кв. 2026 года наторговал около $4,9 трлн, примерно 35% оборота десяти крупнейших бирж. Однако абсолютные цифры здесь говорят меньше, чем траектория. Ещё в 2022 году на DEX приходилось меньше 2% мирового объёма бессрочных фьючерсов, или перпов (контрактов без даты экспирации).
С тех пор Hyperliquid подтягивается к Binance ступенями. The Block фиксирует его объём в процентах от оборота лидера: 10,54% в мае 2025 года, 11,89% в июле 2025-го и 14,4% в мае 2026-го.
📈 Каждая следующая точка выше предыдущей, и за год доля Hyperliquid от оборота Binance выросла примерно в 1,4 раза.
❗️Этот рост пришёлся на падающий рынок. По данным DefiLlama, месячный объём всех перп-DEX сократился с $1,36 трлн в октябре 2025 года до $699 млрд в марте 2026-го. Выходит, Hyperliquid прибавлял, пока сегмент в целом сжимался почти вдвое. Похоже, дело не только в общем подъёме рынка.
Как устроена биржа
Чтобы понять, откуда берётся такой рост, нужно разобрать устройство самой площадки. Hyperliquid работает на собственном блокчейне первого уровня (L1), а не на Ethereum или Solana. Поэтому книга заявок, сопоставление ордеров и ликвидации идут ончейн с задержкой, близкой к централизованным биржам. В отличие от AMM-бирж вроде Uniswap, где цену задаёт формула пула, здесь работает классический ордербук, то есть стакан, в котором встречаются заявки покупателей и продавцов. Средства при этом остаются под контролем пользователя. 👉 Проще говоря, торговля похожа на CEX, но активы не нужно отдавать бирже.
Токен HYPE распределили через аирдроп в ноябре 2024 года без доли для венчурных фондов. Отсюда «народный» нарратив проекта и отсутствие давления от разблокировок инвесторов. С разблокировками команды история другая, к ней вернёмся ниже.
Отдельная роль у HLP, хранилища сообщества. Оно ведёт маркетмейкинг и закрывает ликвидации, а пользователи вносят в него USDC и делят прибыль или убыток. От устойчивости HLP зависит, как биржа переживает атаки на рынки, подробнее об этом в блоке о рисках.
💪 Наконец, механизм HIP-3 позволяет любой команде, застейкавшей 500 000 HYPE, без разрешения запустить свой перп-рынок поверх ядра Hyperliquid. Деплоер, то есть создатель рынка, получает 50% комиссий. Именно так на бирже появились контракты на нефть, золото и акции, и, как покажут данные, это заметно изменило её структуру.
Почему надёжнее смотреть на открытый интерес
Долю Hyperliquid среди перп-DEX каждый источник считает по-своему. По данным DefiLlama, на середину 2026 года биржа держала около 68% 30-дневного объёма, у Aster было ~15%, у Lighter ~13%. Другая выборка за апрель 2026 года даёт 25,5% у Hyperliquid, 20,6% у Lighter и 14,4% у Aster. Расхождение объясняется разным набором протоколов и разным периодом, так что ни одну из цифр нельзя считать «правильной» долей.
Поэтому надёжнее опираться на открытый интерес (OI), то есть суммарную стоимость незакрытых позиций. Объём можно раздуть стимулами, OI — заметно сложнее. Показателен пример Aster. Его пиковая доля в 70% к апрелю 2026 года упала до 15%, когда стимулы BNB Chain нормализовались. У Hyperliquid OI в начале июня 2026 года составлял около $ 9,82 млрд, или 54% всего OI перп-DEX, а в сентябре достиг рекордных ~$ 18 млрд.
👍OI Hyperliquid почти удвоился за три месяца, при этом доля биржи в сегменте держится выше половины. Судя по всему, такой рост сложно объяснить одними стимулами.
При этом сам рост смещается к традиционным активам. К марту 2026 года только 7 из 30 крупнейших рынков Hyperliquid по OI были криптопарами. Обратная сторона в том, что чисто криптовалютные объёмы биржи заметно упали год к году. Большинство крупнейших рынков биржи уже не связано с цифровыми активами. Выходит, Hyperliquid всё меньше похож на чисто криптовалютную площадку.
Выкуп HYPE против разблокировок
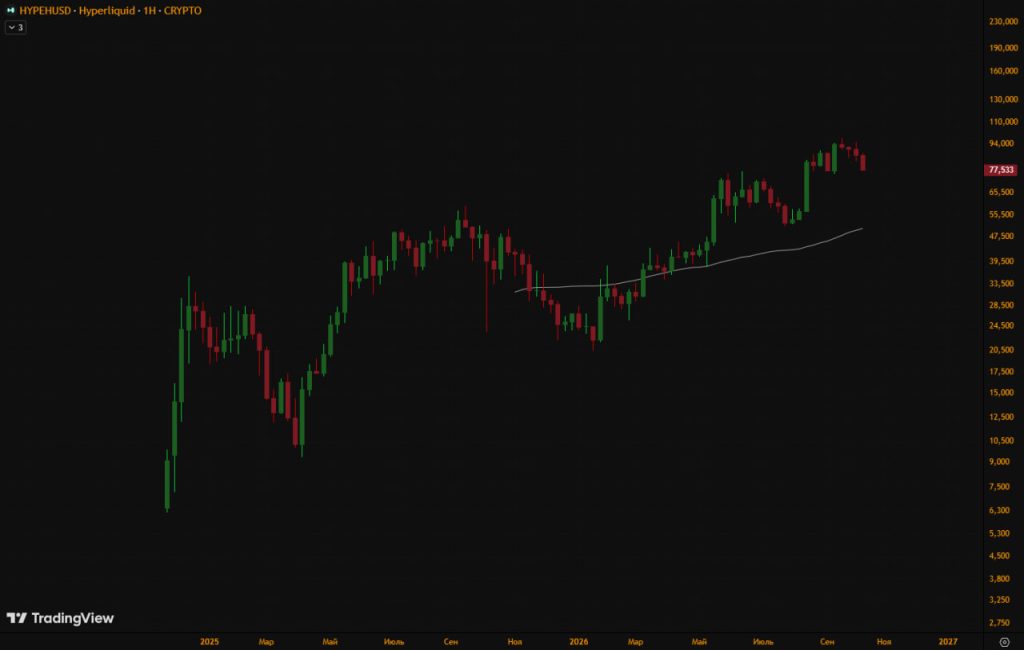
Объём торгов важен не только для статуса биржи. От него напрямую зависит токен HYPE, ведь почти вся выручка Hyperliquid уходит на обратный выкуп, то есть на покупку HYPE с рынка. Assistance Fund делает это ежедневно и автоматически, направляя на покупку 97–99% выручки протокола без голосований и решений команды. В конце 2025 года сообщество проголосовало считать токены фонда сожжёнными. Кроме того, валидаторы одобрили AQA v2, по которому доход с USDC-резервов тоже направляется на выкуп. Первый платёж назначен на 3 октября 2026 года, дальше платежи идут каждые 30 дней.
Однако у механизма есть обратная сторона: меньше объёма торгов — меньше выкупа. За два квартала выкуп сократился с $317 млн до $192 млн, почти на 40%. Пока неясно, удержит ли он цену, если весь рынок упадёт больше чем на 50%.
👉 С другой стороны на цену давят разблокировки команды, около 24% предложения в течение 24 месяцев. Пока команда продаёт меньше, чем покупает фонд (~$ 165 млн продаж против ~$ 364 млн выкупа). Правда, разблокированные токены с контракта забирают неохотно. К марту 2026 года из ~405 млн разблокированных HYPE в обращение попали лишь ~3,19 млн. Остальное — потенциальный навес, то есть запас, который может выйти на рынок в любой момент. Похоже, нынешний перевес выкупа держится в том числе на том, что команда не спешит продавать.
Чего данные не доказывают
Если свести цифры вместе, доля Hyperliquid относительно Binance растёт, открытый интерес держится у рекордов, а выручка почти целиком уходит в выкуп токена.
Интерпретировать это можно по-разному. Одно из объяснений в том, что часть активных трейдеров ценит контроль над средствами и круглосуточный доступ к традиционным активам. Однако рост совпадает с подъёмом перпов на реальные активы (RWA), а не с оттоком криптовалютного объёма с CEX. Прямого перехода трейдеров с Binance на Hyperliquid данные не доказывают. Не исключено и другое: биржа создаёт новый спрос, например на нефть в выходные или акции 24/7, а не перетягивает старый.
Что поддерживает рост и что ему угрожает
Драйверы:
▪️HIP-3 и RWA. Рынки, которых нет на CEX или которые торгуются там только по расписанию биржи.
▪️Институциональный доступ. В мае 2026 года в США запустились первые спотовые HYPE-ETF от Bitwise, 21Shares и Grayscale.
▪️Регуляторный сигнал. По данным The Block, Hyperliquid и HIP-3 получили одобрение через инновационное исключение SEC.
Риски:
▪️Манипуляции на малоликвидных рынках. Механика одна и та же: крупная позиция с плечом в тонком рынке, затем самоликвидация, после которой убыточная позиция ложится на HLP. Так было на JELLYJELLY в марте 2025 года (~$4,9 млн безнадёжного долга HLP), а затем на POPCAT и FARTCOIN в апреле 2026-го.
▪️Конкуренция. Aster, Lighter и edgeX покупают объём стимулами, а Binance запускает собственные перпы на акции.
▪️Концентрация HIP-3. Неясно, удержит ли Trade.xyz больше 90% доли среди команд, запускающих рынки.
▪️Процикличность выкупа. Падение объёма торгов ослабляет поддержку HYPE.
На что смотреть дальше
▪️Соотношение HL/Binance. Удержание выше 10% при падении крипто-объёмов будет говорить о структурном сдвиге, а не о циклическом всплеске.
▪️Доля HIP-3 в OI. Если она растёт быстрее криптовалютной части, биржа всё сильнее конкурирует с Binance на поле традиционных активов.
▪️Выкуп против разблокировок. Баланс сместится к давлению на цену, если месячные продажи команды превысят выкуп.
▪️Инциденты с HLP. Повторение атак на малоликвидные рынки будет значить, что лимиты OI проблему пока не решают.
▪️Платежи по AQA v2. Когда доход с USDC-резервов станет заметной долей выкупа, механизм будет меньше зависеть от объёма торгов.
Вывод. Hyperliquid стал первой DEX, которая всерьёз конкурирует с централизованными биржами в перпах, хотя до масштаба Binance ему ещё далеко. Модель биржи держится на объёме торгов: от него зависят и выкуп HYPE, и устойчивость к манипуляциям, и позиция против конкурентов. Поэтому о прочности роста лучше судить по открытому интересу и выручке, а не по рекордам объёма.