В начале июля 2026 года Strategy, крупнейший корпоративный держатель биткоина, впервые продала BTC со своего баланса, чтобы расплатиться по обязательствам. На этом фоне цена биткоина ускорила снижение в район $59–61 тыс. Для компании, которую годами считали символом корпоративной веры в крипту, такая продажа выглядит как отказ от идеи. На деле она вытекает из той же финансовой механики, ради которой Strategy с 2020 года покупала монеты. В 2025 году эту механику взяли на вооружение сотни компаний. Разбираем, как устроена модель DAT и какие цифры отличают стратегию от маркетинга.
Что такое DAT и чем он отличается от компании с биткоином в резерве
Coinbase держит биткоин на балансе как резерв, а зарабатывает на комиссиях трейдеров и инвесторов. 👉 У DAT (digital asset treasury) всё наоборот: это публичная компания, которая привлекает капитал специально для покупки крипты, и монеты на балансе — её главный актив. Покупая такую акцию, инвестор ставит прежде всего на крипту и на способность компании наращивать её запас, а уже потом на бизнес.
В чистом виде эту модель реализуют Strategy, Metaplanet и Twenty One. Майнеры вроде MARA получают биткоин из операционной деятельности, а Galaxy и BitGo, как и Coinbase, держат его в резерве. Отдельная группа — ETH- и SOL-казначейства, которые не только держат актив, но и зарабатывают на стейкинге. 🐳 Крупнейший корпоративный держатель эфира — BitMine: на сентябрь 2026 года у компании 6 001 302 ETH, или 4,9% всего предложения, а председатель совета директоров Том Ли ставит цель довести долю до 5%.
Долгое время модель DAT оставалась историей одной Strategy, а в 2025 году стала массовой. По подсчёту Architect Partners, уже ко II кварталу в 82 публичные «казначейские» инициативы вложили $66,5 млрд. С марта по сентябрь появилась ещё 221 DAT с планами привлечь около $145 млрд — правда, речь о заявленных намерениях, а не о привлечённых деньгах. Волна закончилась так же быстро, как началась. У большинства компаний исчезла премия рыночной стоимости над стоимостью их крипты, а без неё модель не работает — почему, разберём в следующем блоке.
🐳 Несмотря на волну новичков, сектор во многом по-прежнему держится на одной компании: из 1,27–1,29 млн BTC на корпоративных балансах около двух третей принадлежат Strategy.
Как работает DAT: премия, эмиссия и крипта на акцию
Механику DAT описывает один показатель — mNAV, отношение рыночной стоимости компании к стоимости её крипты. Если mNAV выше 1, компания может выпустить акции, продать их дороже «крипты внутри» и на выручку купить ещё монет. Крипты в расчёте на одну акцию тогда становится больше даже с учётом новых бумаг, что поддерживает интерес к акции. Получается самоподдерживающийся цикл, его называют флайвилом.
📌 Деньги на покупку крипты компания может привлекать несколькими способами:
▪️Самый прямой — ATM-программа, то есть постепенная продажа акций по рынку: компания договаривается с брокером и продаёт новые акции небольшими порциями прямо на бирже по текущей цене.
▪️Второй путь — долговые и гибридные бумаги. Конвертируемая облигация даёт компании деньги под низкую ставку, а инвестору — право обменять долг на акции по заранее оговорённой цене, если они вырастут. Если рост не случился, компания должна вернуть деньги к сроку погашения. Владельцы привилегированных акций не голосуют, зато получают фиксированный дивиденд раньше держателей обычных акций, и для компании это регулярная выплата в долларах.
▪️Третий путь — PIPE, закрытое размещение для фондов. Компания продаёт пакет акций напрямую инвесторам, обычно со скидкой к рынку, и какое-то время эти бумаги нельзя продавать. Когда ограничение снимается, часть инвесторов может фиксировать прибыль, и это давит на цену.
Strategy прямо привязывала эмиссию к премии. В её материалах 2025 года при mNAV выше 4x акции выпускались активно ради покупки BTC, ниже 2,5x — в основном для обслуживания долга и дивидендов, а ниже 1x компания рассматривала выкуп акций. С середины 2025 года премия Strategy опустилась из зоны активных покупок BTC к уровню ниже 1x.
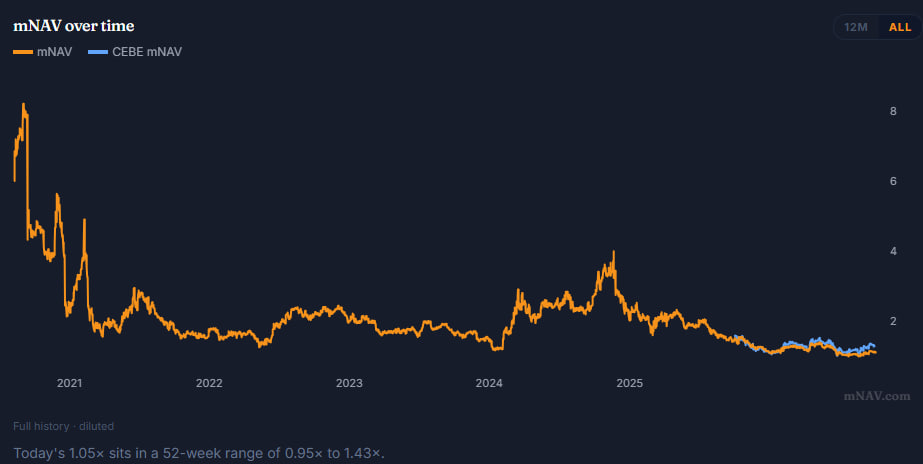
❗️ Слабое место модели DAT — денежный поток. Биткоин не приносит долларов, а проценты и дивиденды платятся в долларах. Пока премия есть, их покрывают новые эмиссии, без неё остаются резервы или продажа монет.
У разных типов держателей mNAV говорит о разном. Для BitMine он составлял 1,0 на 1 октября 2026 года, то есть премии нет. MARA в сентябре 2026 года оценивал в 1,55x, а отношение EV (стоимости компании с учётом долга) к её биткоинам был на уровне около 2,6x. Для Coinbase mNAV равен 39–44x. 👌 Стоимость майнеров и бирж в основном создаёт бизнес, поэтому их mNAV не измеряет премию за крипту. Метрика имеет смысл только там, где крипта — главный актив.
Как отличить казначейскую стратегию от маркетинга
Бум 2025 года привлёк в сектор компании, которые до этого никак не были связаны с криптой. Для части из них объявление о «казначейской» стратегии работало прежде всего как способ разогнать собственные акции. Это заметили регуляторы: SEC и FINRA связывались с частью из более чем 200 DAT из-за аномальных объёмов торгов и резкого роста акций в дни перед объявлениями о покупке крипты.
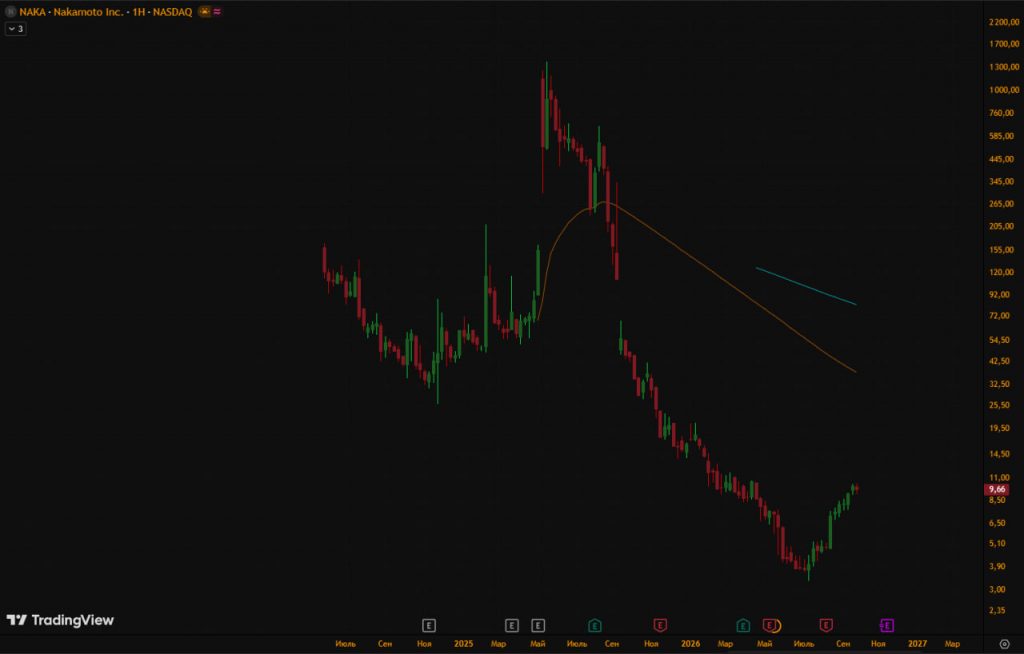
Как выглядит такой памп, показывает Kindly MD (NAKA). Её акции кратковременно выросли в 18,5 раза, почти до $35, а затем упали на 97% — почти до цены PIPE-размещения $1,12. Само падение не доказывает недобросовестности, но цену здесь определял ажиотаж, с реальной стоимостью активов она была связана слабо.
👆 Долгосрочную стратегию выдают отчёты. Компания, которая её придерживается, каждый квартал публикует, сколько активов у неё на балансе и по какой средней цене они куплены, и объясняет, из каких денег будет платить по обязательствам. Она держит долларовый резерв, не занимает под залог своей крипты и заранее говорит, что будет делать при mNAV ниже 1.
👆 Последний пункт самый показательный. На растущем рынке стратегию и маркетинг почти не отличить, разница проявляется, когда премия исчезает. Компания с планом на этот случай действует по нему: выкупает акции, тратит резерв или продаёт часть монет, чтобы платить по обязательствам. Именно в таком режиме сектор оказался в 2025–2026 годах.
Что показал стресс-тест 2025–2026 годов, когда премия исчезла
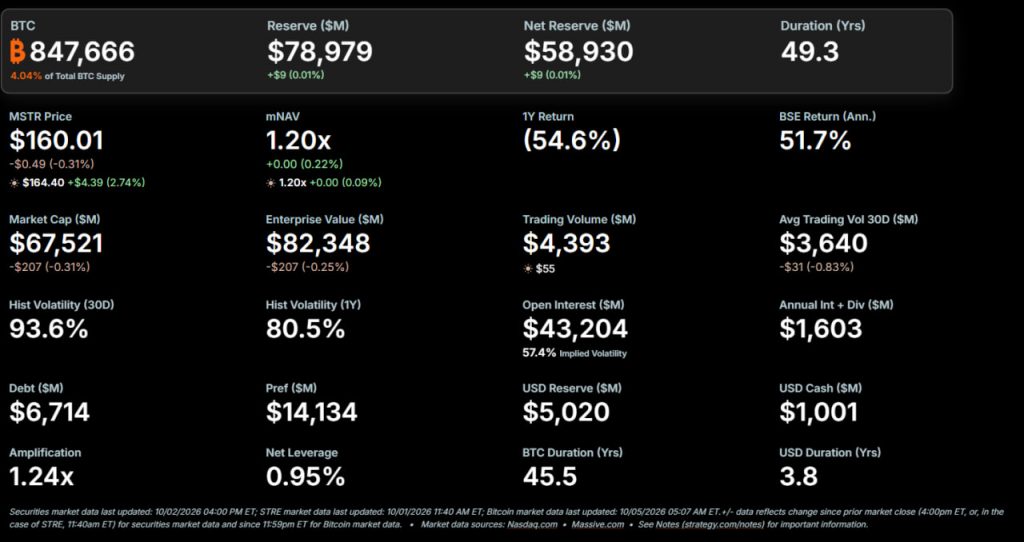
Биткоин упал более чем вдвое, с пика $126 тыс. примерно до $58 тыс., и одновременно сжались премии: mNAV по сектору опустился ниже 1. По классической формуле Strategy торгуется дешевле своего BTC примерно с конца 2025 года, подсчитали в AMINA. В 2026-м её mNAV держался в диапазоне 0,59–1,05x, тогда как в июне 2025-го составлял 1,64x.
Цена биткоина и премия падали синхронно, но направление связи неоднозначно. На премию давили и собственная эмиссия Strategy, и конкуренция со спотовыми ETF, через которые инвесторы получают биткоин напрямую.
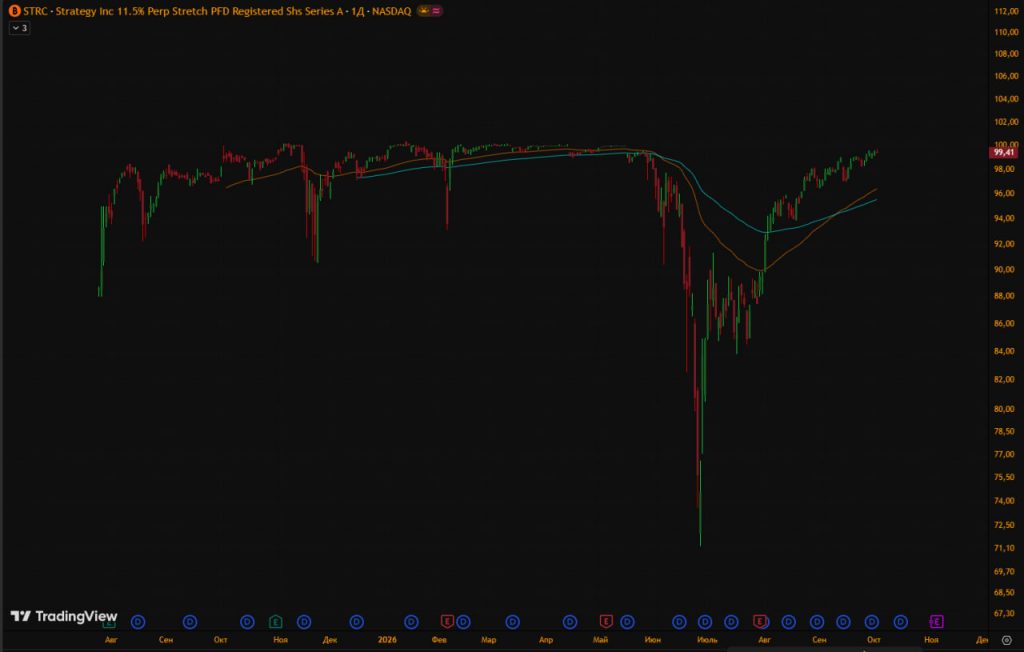
Затем Strategy начала продавать монеты. Согласно её отчёту 8-K, с 1 по 5 июля 2026 года компания продала 2 225 BTC по средней цене $60 773 и направила выручку на дивиденды по привилегированным акциям и пополнение долларового резерва. Главным триггером AMINA считает падение привилегированных акций STRC ниже номинала $100, которое закрыло крупнейший канал финансирования. Цена BTC в этой оценке была вторичным фактором.
Strategy пришла к продажам не первой. В марте 2026 года MARA продала 15 133 BTC примерно за $1,1 млрд и, добавив другие средства, выкупила со скидкой около $1,0 млрд своих конвертируемых облигаций. В такие моменты у крипты на балансе появляется вторая роль: помимо «вечного холда», она становится инструментом управления структурой капитала.
📈 Продажи при этом не означают банкротства. Долг Strategy необеспеченный, без ковенантов (условий, при нарушении которых кредитор вправе требовать досрочного погашения) и без маржин-триггеров, а биткоины компании покрывают долг и привилегированные акции примерно в 2,4 раза. В сентябре 2026 года Strategy снова покупала BTC и держала $5,02 млрд долларового резерва.
На какие метрики смотреть при оценке DAT
1️⃣ Начинать стоит с mNAV, но всегда с указанием формулы, потому что разные определения дают разные цифры. На 30 ноября 2025 года базовый mNAV Strategy, по данным bitcointreasuries.net, составлял 0,856, разводнённый (с учётом акций, которые появятся при конвертации облигаций и исполнении опционов) — 0,954, а рассчитанный через EV — 1,105.
Сравнивать цифры во времени тоже нужно осторожно. 23 июля 2026 года Strategy изменила определение mNAV и предупредила, что значения до и после этой даты несопоставимы.
2️⃣ Второй показатель — крипта на акцию (BTC или ETH per share) и её динамика. Важен не объём купленной крипты, а её прирост на одну акцию. Эта метрика дополняет mNAV, у которого есть слепые зоны: он не учитывает риски конвертируемых бумаг и стоимость операционного бизнеса.
3️⃣ Третий показатель — обязательства и их покрытие. Сколько компания платит в год по долгу и привилегированным акциям, на сколько месяцев таких выплат хватит резерва, есть ли операционный денежный поток. Отдельно стоит проверить даты погашения облигаций и put-опционов, когда держатели могут потребовать досрочный выкуп.
4️⃣ Четвёртый показатель — средняя цена покупки относительно рынка. На конец 2025 года из 100 BTC-казначейств с известной себестоимостью у 65 она была выше рыночной цены на момент подсчёта (данные bitcointreasuries.net). Почти две трети компаний держали монеты в бумажном убытке.
5️⃣ Наконец, стоит учитывать доходность актива (у ETH- и SOL-казначейств это стейкинг) и концентрацию баланса в одном активе.
Для американских компаний первоисточник — база SEC EDGAR с годовыми и квартальными отчётами (10-K, 10-Q) и оперативными 8-K. Strategy подаёт 8-K еженедельно: в них покупки и продажи BTC, баланс долларового резерва и выкупы. Официальным каналом раскрытия компания в тех же отчётах называет свой дашборд на strategy.com, где публикуются метрики и цены её бумаг. BitMine раскрывает холдинги в еженедельных пресс-релизах.
Сравнивать компании между собой удобно через агрегаторы bitcointreasuries.net, CoinGecko Treasuries, The Block Treasuries и BitcoinQuant (последний, например, считает mNAV через EV с учётом долга и привилегированных акций). Их цифры нужно сверять с отчётностью компании, потому что у трекеров различаются и холдинги, и формула mNAV. Для Coinbase в зависимости от источника и даты указывают 15 389, 16 492 или 17 311 BTC.
Что остаётся от модели DAT, когда премия исчезает
Покупка крипты на баланс — финансовый механизм, который работает, пока рынок платит за компанию больше, чем стоит её крипта. Когда премия исчезает, тот же механизм разворачивается в обратную сторону, и монеты становятся источником денег для выплат. Поэтому стратегию от маркетинга отличает не громкость анонса, а цифры в отчётности: mNAV, крипта на акцию, структура обязательств и операционный денежный поток.