За одну неделю сентября 2026 года спотовые биткоин-ETF привлекли $2,4 млрд, а в июне фонды семь недель подряд теряли деньги, пока BTC опускался до $59 023. На таких цифрах держится мнение в сообществе: притоки поднимают цену, оттоки её роняют, а институционалы сделали биткоин спокойнее. Тут смешаны три разных утверждения, и каждое стоит проверить отдельно — на данных, которые мы нашли для этой статьи у Kaiko, Glassnode, SoSoValue и SSRN.
Почему ETF стали главным каналом новых денег
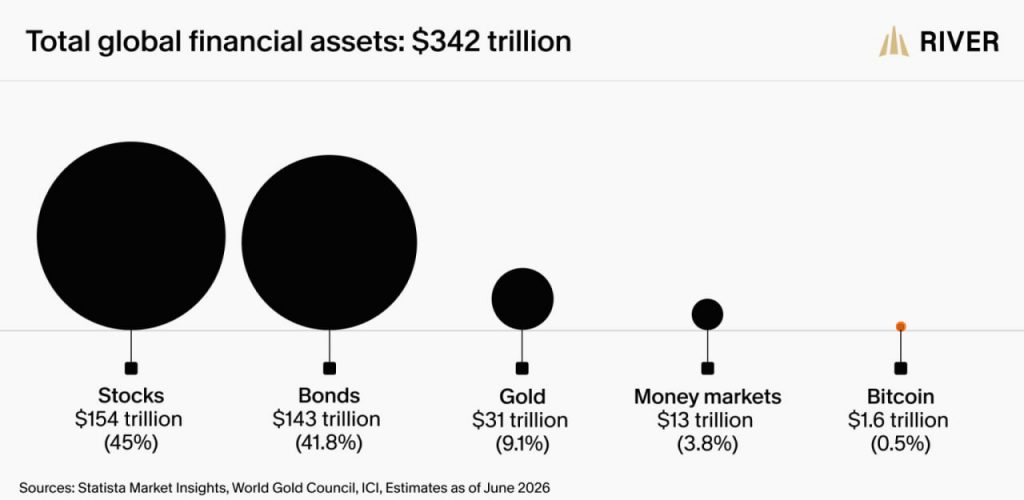
На август 2026 года биткоин составляет 0,5% мировых финансовых активов. Остальные 99,5% лежат в акциях, облигациях и кэше, и большая часть этих денег может прийти в BTC только через привычные регулируемые инструменты. Поэтому для такого капитала ETF служат главной дверью на рынок.
В фондах сейчас $102,5 млрд активов под управлением (AUM). Это 6,29% капитализации BTC — примерно каждая шестнадцатая монета. Спрос на фонды отслеживают по чистым потокам (net flows), то есть по разнице между вложенными и выведенными деньгами за период.
📊 Формулу «ETF = институционалы» на 40% опровергает отчётность 13F — квартальное раскрытие позиций, которое в США обязаны подавать крупные управляющие. В классических американских ETF на подающих 13F приходится около 60% владения биткоином. Остальное принадлежит частным инвесторам.
К 13 июля 2026 года чистые потоки фондов были в минусе на $5,8 млрд, а за два с небольшим месяца вышли в плюс. Возникает главный вопрос статьи: что эти деньги делают с ценой и волатильностью.
Как ETF перенесли торговлю биткоином в часы Нью-Йорка
Когда инвестор покупает акции спотового ETF, новые паи создают авторизованные участники (AP) — крупные брокеры и маркетмейкеры, у которых есть договор с фондом. Под новые паи AP докупают BTC на споте. При оттоках процесс идёт в обратную сторону: паи гасятся, монеты продаются.
Стоимость чистых активов на пай (NAV) фонды считают по бенчмарку. Референсную ставку рассчитывают за часовое окно перед закрытием Нью-Йорка в 16:00, поэтому сделки AP концентрируются в эти часы. Так расписание американской биржи стало расписанием спотового рынка биткоина.
Сдвиг виден по структуре торгов. Доля американской сессии выросла до 47% мирового спотового объёма против 38% до запуска ETF, а доля выходных в объёме сократилась с 28% в 2019 году до 16% в 2024-м.
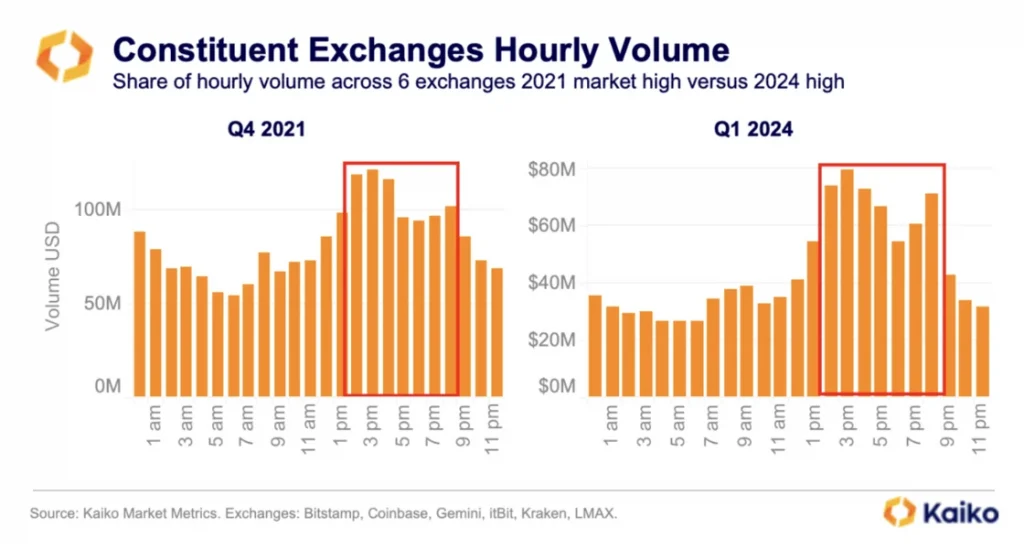
💬 Почти половина спотовых сделок теперь проходит в американскую сессию (13:00–22:00 UTC). По времени Бишкека это вечер и ночь, с 19:00 до 4:00.
Обратная сторона данных в том, что концентрация ликвидности может усиливать волатильность вне американской сессии, и сильнее всего это бьёт по розничным трейдерам. Предсказать, когда рынок наиболее ликвиден, стало проще. ❗️ Зато ночи, выходные и праздники в США остаются тонкими: заявок в эти часы меньше, и цену проще сдвинуть.
Притоки двигают цену или цена — притоки?
Наблюдение «притоки — рост, оттоки — падение» подтверждается статистически, но связь работает в обе стороны. Исследование на SSRN охватило 313 торговых дней и показало, что потоки в ETF объясняют 21% дневной вариации доходности BTC и предсказывают доходность следующего дня.
Верно и обратное: доходность предсказывает последующие потоки. Это означает, что одна величина помогает прогнозировать другую, но не доказывает, что она её вызывает. Поэтому утверждать, что притоки толкают цену, данные не позволяют — с той же статистической силой цена подтягивает притоки.
Объяснение авторы исследования видят в устойчивости потоков. Каждый дневной импульс от притока временный, но потоки идут сериями, и новые импульсы приходят раньше, чем гаснут предыдущие. В сумме набегает дрейф цены — около 0,96% на каждые $100 млн притока за 10 дней. Тот же механизм порождает «самоподдерживающиеся» серии притоков и оттоков.
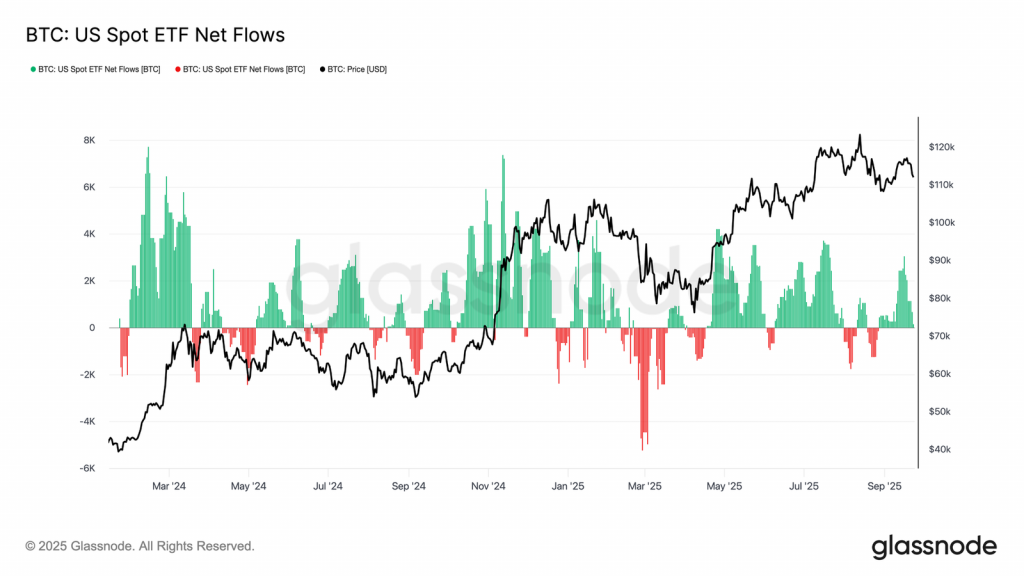
На графике затяжные движения цены совпадают с сериями притоков и оттоков, отдельные дни почти ничего не решают. Медвежья фаза 2026 года показывает, как механизм работает на оттоках. 24–25 июня BTC опустился до $59 023, оттоки из фондов шли седьмую неделю подряд, а AUM сократился до $77,5 млрд против почти $113 млрд в конце 2025 года.
Бычий импульс выглядит зеркально. За одну неделю августа фонды получили $1,92 млрд при росте цены около 23%, а за одну неделю сентября — $2,4 млрд.
💸 Защиты от падения приток не даёт. В октябре 2025 года рекордные притоки предшествовали обвалу 10 октября, когда за сутки на рынке ликвидировали около $19 млрд позиций с плечом.
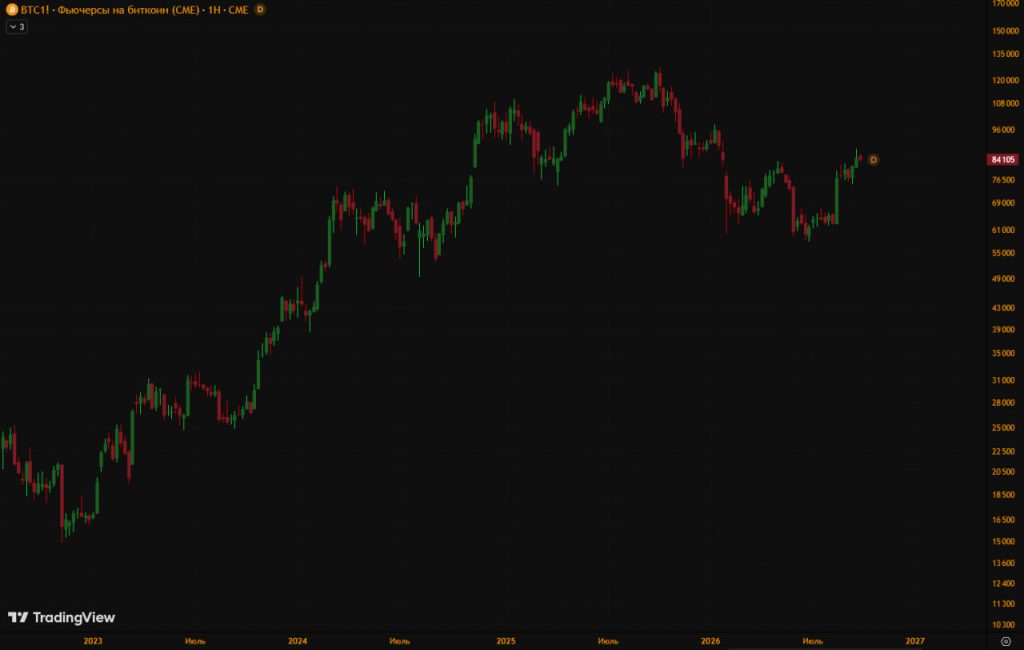
Притоки шли вплоть до обвала и не смягчили его. Движение такого масштаба задали деривативы, и спотовые покупки фондов его не удержали.
Почему волатильность биткоина снизилась и при чём тут ETF
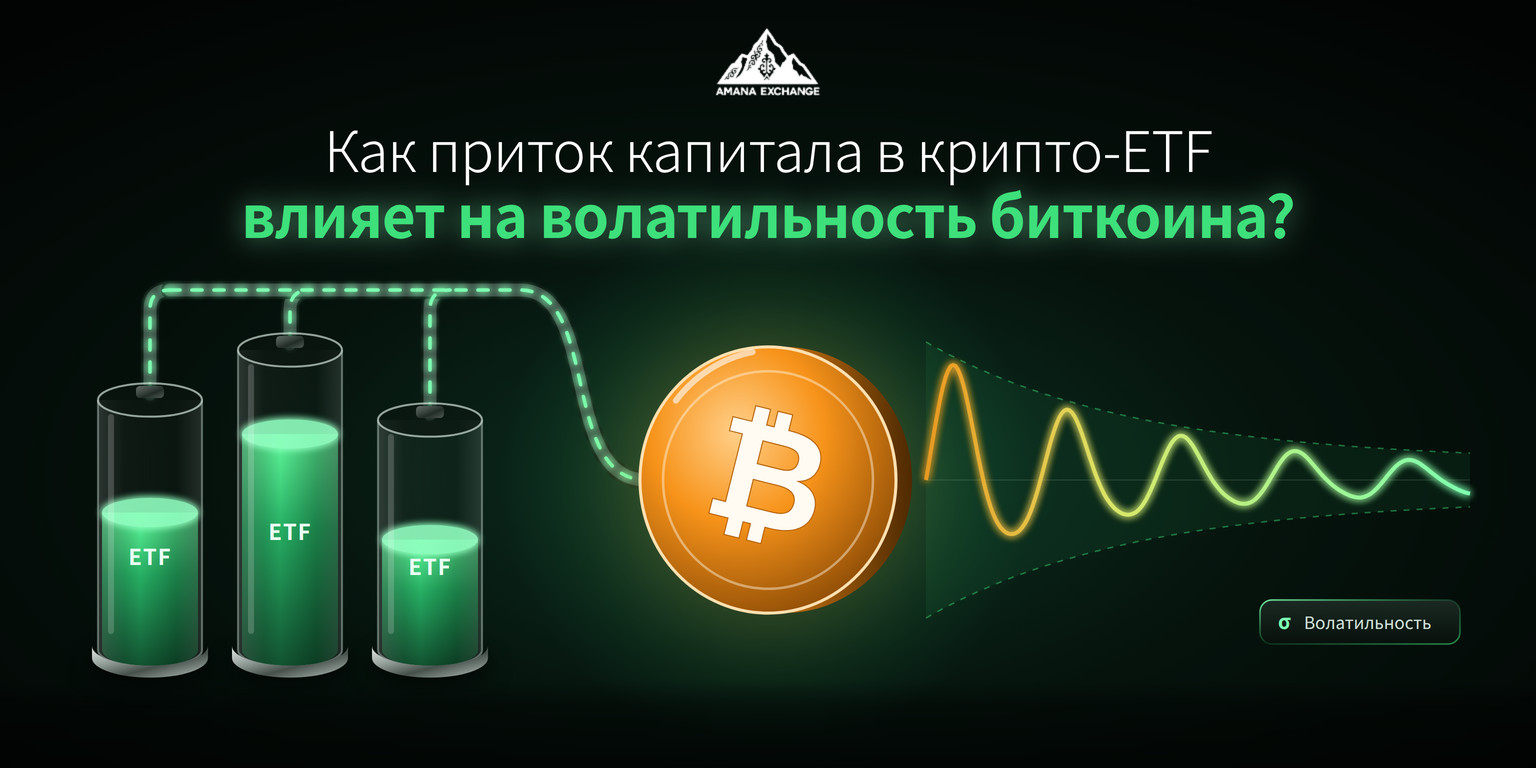
Волатильность биткоина снижается, и это видно по обоим её видам:
▪️Реализованную считают по фактическим колебаниям цены за прошедший период.
▪️Подразумеваемую — по ценам опционов, поэтому она отражает ожидания рынка.
2025 год стал наименее волатильным в истории BTC. Только за январь 2026 года зафиксировано 17 новых исторических минимумов годовой реализованной волатильности, а в августе 30-дневная волатильность BTC ненадолго опустилась ниже, чем у Nasdaq.
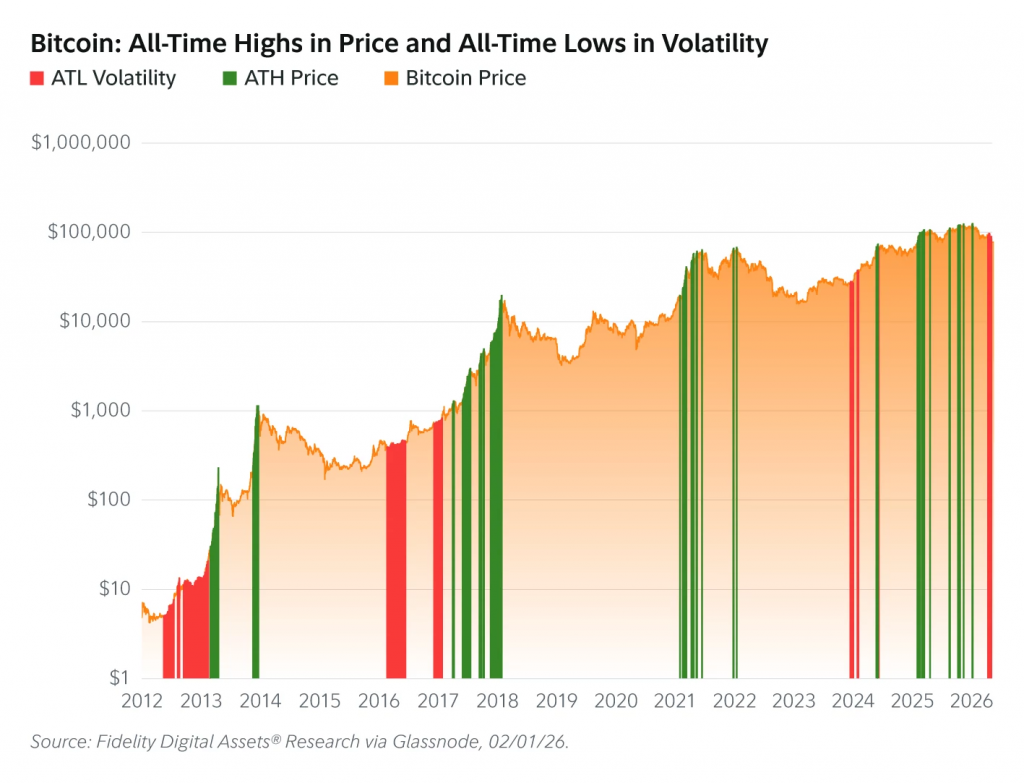
Приписать это только ETF нельзя. Glassnode сравнил 13 переменных, и лучше всего колебания волатильности объясняет предложение долгосрочных держателей — около 19%. Следом идёт неликвидное предложение, то есть монеты на кошельках, которые почти не продают (около 12%). Третья по силе переменная — «живость» старых монет, или то, насколько активно они двигаются (около 11%). Открытый интерес по фьючерсам и оборот торгов оказались слабее.
📍Связь с ETF может быть косвенной: монеты в кастоди фондов не двигаются и со временем «стареют». Пока это гипотеза, и данные её не подтверждают.
Вторая альтернативная причина — опционы. Подразумеваемая волатильность снижается уже три года, в основном из-за популярности стратегий продажи опционов. Банки готовят ETF на опционах с доходом (income-ETF), которые зарабатывают как раз на такой продаже.
Низкая волатильность остаётся режимом и ничего не гарантирует. 11 августа зафиксирована месячная реализованная волатильность на уровне 27,2%, а на 7 сентября 2026 года она уже составляла 47,25%. Скачок случился после августовского шорт-сквиза, когда резкий рост цены вынудил игроков, ставивших на падение, массово выкупать монеты и закрывать позиции.
Усиливают ETF движения рынка или успокаивают его?
Данные показывают две вещи: потоки в ETF коррелируют с ценой, а волатильность BTC снижается. Одно из объяснений связывает их так: за счёт серийности потоков фонды скорее усиливают и растягивают движения и переносят ликвидность в американские часы, чем успокаивают рынок сами по себе. Со стабильностью сильнее связано поведение долгосрочных держателей.
📈 Разговоры о начавшемся бычьем рынке пока стоит рассматривать как сценарий. В прибыли находится более 71% предложения BTC. Это близко к среднему уровню 74,7%, который исторически сопровождал переходы от медвежьего рынка к бычьему. Условие для смены фазы складывается, но подтверждением оно пока не служит.
Какие сигналы в потоках ETF отслеживать дальше
▪️ Если притоки продолжаются на падении цены, это признак устойчивого спроса.
▪️ Если притоки идут при низком базисе фьючерсов (разнице между ценой фьючерса и спота), это направленный спрос без арбитражной составляющей.
▪️ Если в новых отчётах 13F растёт доля консультантов, капитал в фондах становится «медленнее» и устойчивее.
▪️ Если предложение долгосрочных держателей падает при сильных притоках, фонды поглощают продажи старых монет, и волатильность может вернуться, как осенью 2025 года.
▪️ Если реализованная волатильность заметно ниже подразумеваемой, рынок закладывает в цены опционов больший риск, чем видит в текущих движениях.
Почему ETF на альткоины не повторили успех биткоин-фондов
Фондов на альткоины становится больше, но денег в них идёт заметно меньше. За ту же сентябрьскую неделю спотовые Solana-ETF получили $188,2 млн, XRP-ETF — $75,6 млн. Это на порядок меньше, чем привлекли биткоин-фонды.
💐 Фонды без спроса закрываются. Hashdex закрыла DEFI — первый спотовый BTC-ETF, прекративший работу, — с активами $14,7 млн. Bitwise ликвидирует фонд AETH: последний день торгов назначен на 2 октября, ликвидация на 13 октября 2026 года. С 2021 года более 85% закрытых ETF имели меньше $50 млн активов.
Некоторые фонды не доходят до запуска. 7 августа 2026 года Grayscale отозвала регистрации ETF на Cardano, Polkadot и Hedera, не выпустив ни одного пая, — за два дня до того, как ADA стала формально пригодна для ускоренного листинга.