Из чего на самом деле складывается цена обмена?
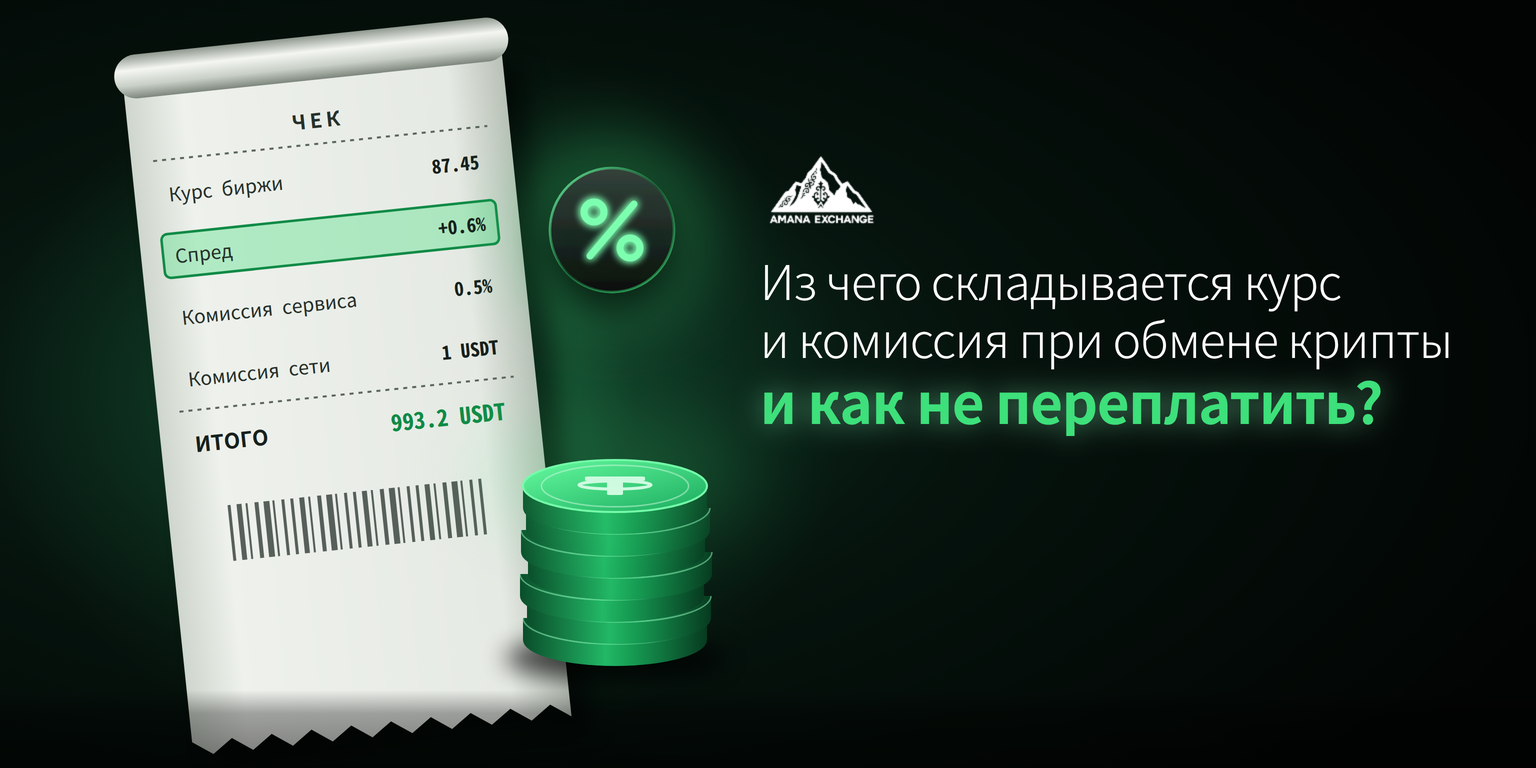
Цена обмена крипты на фиатную валюту или наоборот складывается из нескольких слоёв, и спред — разница между ценой покупки и продажи, на которой сервис зарабатывает, — только один из четырёх. В основе спреда лежит рыночная цена актива. USDT привязан к доллару 1:1, поэтому его ориентиром служит рыночный курс доллара, тот самый, который профессионалы видят, например, в терминале Bloomberg. Для обмена на сомы или рубли этот ориентир переводят в местную валюту по официальному курсу. Сервис, будь то P2P-площадка или обменник, никогда не продаёт по этой цене: между ней и курсом покупателя стоит спред.
Поверх спреда могут стоять ещё три платы: комиссия сервиса в процентах, плата платёжного канала (банк, карта, QR) и комиссия за вывод в блокчейн. Маркетинговый «0% fee» часто компенсируется расширенным спредом, который отдельной строкой не показывается.
💸 CoinGape в разборе скрытых комиссий приводит пример: торговая комиссия 0,1% и наценка в спреде 0,5% вместе с платой за вывод дают расходы в несколько раз выше заявленной ставки. При покупке на $1000 только на первых двух слоях вы теряете около $6, хотя заявленная комиссия составляет $1.
❗️ Поэтому честная метрика одна — эффективный курс: сколько сомов или рублей покупатель отдал за 1 USDT, который реально пришёл на кошелёк. Ориентир для сравнения — официальный курс доллара в тот же день: у НБКР для сомов, у Банка России для рублей. Разница в процентах и есть полная цена обмена. Стоит помнить, что официальный курс — ориентир, а не цена, по которой где-то реально можно купить доллары, поэтому часть разницы приходится на сам рынок, а не на конкретный сервис.
Сколько стоит покупка через биржу — на примере KuCoin?
Торговая комиссия KuCoin — меньшая часть расходов: на споте она составляет 0,1% за сделку, а основные траты приходятся на вход и вывод.
📌Ни сомов, ни рублей на спотовом рынке KuCoin нет: биржа не продаёт USDT за эти валюты напрямую. Вход идёт через P2P — раздел, где пользователи продают крипту друг другу. Биржа не берёт комиссию за P2P, но покупатель платит курсом продавца, который обычно выше рыночного. Рубль на P2P работает с ограничениями: с 2023 года платформа запрещает переводы через подсанкционные «Сбер» и «Т-Банк». Объявления P2P всё же есть, и оплата происходит банковской картой. Способ оплаты в них указан просто как «Банк», без названия конкретного банка.
Вывод на свой кошелёк — фиксированная плата, которая зависит от сети. Её нужно смотреть в окне вывода KuCoin. Сама сеть TRON сейчас берёт около $2 за перевод, а подробнее о комиссиях в разных сетях мы писали в статье «Как выбрать сеть для перевода USDT и другой крипты: TRC-20, ERC-20 или BEP-20?».
📊 Как это выглядит в цифрах
По данным Банка России, официальный курс на дату написания статьи — 83,4839 ₽ за доллар, а на KuCoin P2P 1 USDT стоил 89,74 ₽, на 7,5% дороже. За 100 000 ₽ покупатель получает около 1114 USDT вместо 1198 по официальному курсу — минус 84 USDT ещё до платы за вывод.
Сколько стоит обмен в обменнике?
В обменнике вся цена обмена заложена в курс, который фиксируется в заявке. Закон КР «О виртуальных активах» описывает оператора обмена как сервис, который продаёт актив от своего имени по такому курсу. Сумма к получению известна до оплаты, а проскальзывания — исполнения сделки по цене хуже ожидаемой — нет.
Обменники делятся на лицензированные и «чёрные», которые работают без официальной регистрации. Лицензированный оператор обязан проводить KYC — проверку личности клиента, — иметь уставный капитал от 40 млн сомов и публиковать условия. Отсюда его плюсы: прозрачность, доверие и понятное происхождение крипты. Покупатель получает монеты, не связанные с кражей или мошенничеством, и не рискует проблемами из-за «грязных» средств. Минус в том, что итоговые условия могут быть хуже, чем на P2P. Это плата за надёжность: обменник берёт на себя ценовой риск и платёжную инфраструктуру.
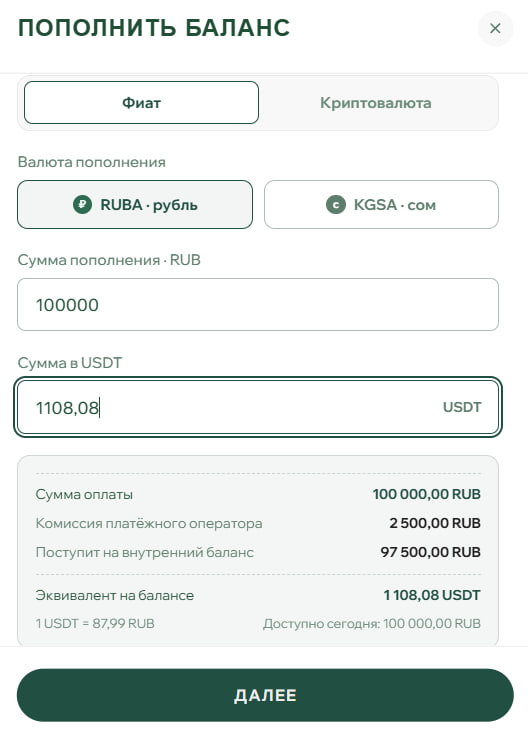
❤️ Пример — Amana Exchange, лицензированный обменник КР. Сервис принимает сомы, рубли и другие валюты. Комиссия составляет 1,2% при пополнении в сомах и 2,5% при пополнении в рублях. За вывод USDT обменник берёт фиксированный тариф вместо плавающей сетевой комиссии: 1,5 USDT в TRC-20 и 0,3 USDT в ERC-20.
Сравнить обменник с P2P помогает эффективный курс. За 100 000 ₽ Amana Exchange выдаёт 1108,71 USDT, с учетом комиссии сервиса — 2500 ₽. Эффективный курс — около 90,19 ₽ за 1 USDT, на 8% выше официального курса Банка России. На KuCoin P2P та же сумма давала около 1114 USDT до платы за вывод, и разница с обменником составляет около 5 USDT, или 0,5%.
Можно ли заработать на разнице курсов — и почему это не задача покупателя?
Заработать на разнице курсов можно, но это отдельная профессиональная деятельность с рисками, которые обычному человеку не нужны. Курс USDT в сомах и рублях на разных P2P-площадках и в обменниках не совпадает, потому что каждая сторона по-своему учитывает риски, ликвидность и платёжные каналы. На этом расхождении строится арбитраж, то есть покупка актива там, где он дешевле, и продажа там, где дороже, а доход — это разница за вычетом комиссий и платы за вывод.
▪️ Главный риск — банковские блокировки. В России с середины 2025 года банки массово блокируют клиентов по 161-ФЗ: человек попадает в единую базу ЦБ и теряет доступ ко всем картам сразу. Поводом служит поток мелких переводов от разных физлиц, и именно так арбитраж выглядит со стороны банка.
▪️ Второй риск — уголовная ответственность. Летом 2025 года поправки к ст. 187 УК РФ ужесточили наказание за передачу карт третьим лицам. Кроме того, арбитражник может оказаться в схеме «треугольник»: мошенник расплачивается с ним деньгами, которые перевела жертва, и даже добросовестный участник в таком случае может стать фигурантом дела.
🙏 Эти риски касаются не только арбитражников. Покупатель на P2P тоже переводит деньги незнакомому человеку, и если карта продавца окажется в базе ЦБ, банк может остановить перевод и задать вопросы. Ради экономии в доли процента или пару процентов на разовой покупке такой риск брать не стоит.
Как не переплатить?
Переплату почти всегда видно заранее, если разложить цену обмена на те же четыре слоя, и проверить каждый до оплаты.
1️⃣ Спред. Самый крупный и наименее заметный слой. На P2P и в обменнике он заложен в курс и отдельной строкой не показывается. Проверить его можно только через эффективный курс: сравнить, сколько сомов или рублей уходит за 1 USDT, с официальным курсом НБКР или Банка России на тот же день.
2️⃣ Комиссия сервиса. На бирже это доли процента за сделку, у обменника — процент от суммы пополнения. Низкая или нулевая ставка ещё не означает дешёвый обмен: при «0%» расходы часто перенесены в спред.
3️⃣ Плата платёжного канала. Банк, карта или QR могут добавить свою комиссию поверх условий сервиса. Её стоит уточнить в своём банке до перевода. На этом же слое находится главный нефинансовый риск — блокировка карт при потоке переводов от разных людей.
4️⃣ Комиссия за вывод. Фиксированная сумма, которая зависит от сети, а не от объёма покупки. На небольших суммах она может обойтись дороже торговой комиссии, а на крупных почти не влияет на итог. Сеть выбирают до отправки: она должна совпадать с сетью кошелька получателя, а между подходящими сетями стоит сравнить плату.
На разовой покупке все четыре слоя вместе дают разницу между нормальными маршрутами обычно в несколько процентов, а в нашем примере — около 0,5%. Поэтому выбирайте прежде всего надёжный сервис — крупную биржу или лицензированный обменник, который показывает итоговую сумму к получению до оплаты. Из надёжных вариантов берите тот, что вам понятен и удобен, а не тот, что на бумаге дешевле на полпроцента.