Почему стейблкоины больше не «серая зона»?
Регуляторы крупнейших рынков перевели стейблкоины в разряд платёжных инструментов, и требования к их обороту теперь близки к банковским: проверка клиента, контроль происхождения средств, возможность заморозки.
👆 В США такие правила ввёл закон GENIUS Act, подписанный 18 июля 2025 года. Он обязывает эмитентов стейблкоинов вести AML-программы, то есть меры против отмывания денег, и уметь замораживать токены по законному требованию. Закон вступит в силу не позже 18 января 2027 года, но рынок перестраивается заранее. В ЕС правила для стейблкоинов действуют с 2024 года в рамках MiCA, регламента о криптоактивах, а с 1 июля 2026 года обслуживать клиентов из ЕС без лицензии MiCA нельзя.
На Кыргызстан эти законы напрямую не распространяются, но крупнейшие эмитенты стейблкоинов и международные биржи подстраиваются под них, и требования доходят до всех, кто работает с их токенами.
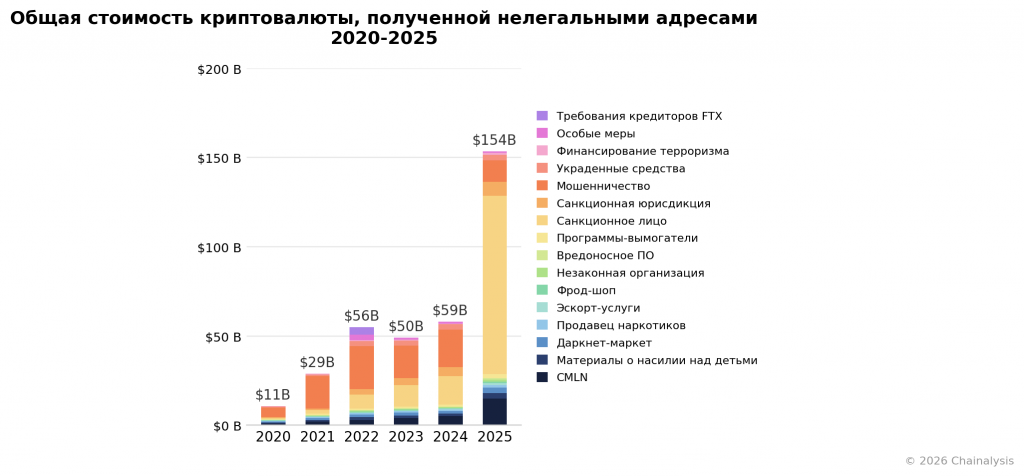
Почему давят именно на стейблкоины, объясняет FATF — международная группа по борьбе с отмыванием денег. В отчёте она приводит оценку Chainalysis: в 2025 году на стейблкоины пришлось около 84% объёма незаконных транзакций с виртуальными активами. Стабильная цена, которая делает стейблкоины удобными для расчётов, делает их удобными и для отмывания денег.
Что поменялось в правилах обмена в Кыргызстане?
Ужесточение шло поэтапно. В начале 2025 года Финнадзор запретил операции через нелицензированных операторов и использование кошельков повышенной конфиденциальности. Осенью того же года требования стали системными.
🔎 Постановление Кабмина №625 от 30 сентября 2025 года обязало ПУВА — провайдеров услуг виртуальных активов, включая обменники, — проводить KYC, то есть идентификацию и верификацию клиентов, в том числе удалённую. Кроме того, ПУВА обязаны проверять каждую транзакцию через аккредитованных провайдеров блокчейн-аналитики. Такая проверка называется KYT (Know Your Transaction): она оценивает не человека, а историю средств в блокчейне. Поэтому обменник спрашивает не только паспорт, но и назначение кошелька и происхождение денег.
То же постановление запретило операции с анонимными кошельками, NFT, онлайн-казино, зарубежными предоплаченными картами и высокорисковыми активами. Документы по ПОД/ФТ — противодействию отмыванию доходов и финансированию терроризма — обменник обязан хранить не меньше 5 лет.
😢 В апреле 2026 года ЕС в 20-м пакете санкций впервые применил инструмент против обхода санкций к третьей стране — Кыргызстану, а кыргызская биржа Meer попала под заморозку активов из за использования рублёвого стейблкоина A7A5 .
Почему проверяют не только паспорт, но и кошелёк?
Риск для обменника сидит в истории адреса: USDT с «грязного» кошелька могут заморозить уже после обмена. У смарт-контракта USDT есть административная функция, которая блокирует конкретные адреса. После блокировки токены с такого адреса нельзя перевести, обменять или погасить. Если обменник примет такие USDT, он рискует получить замороженные средства и вопросы от регулятора.
💰 Заморозки уже стали регулярной практикой. 28 сентября 2026 года Tether сообщил, что работает с более чем 340 правоохранительными органами в 67 странах, а сумма замороженных при его участии активов превысила $4,9 млрд.
Для клиента это означает, что проверка может коснуться и его. Если KYT покажет, что средства связаны с рискованными адресами, например с миксерами, онлайн-казино или санкционными сервисами, обменник может приостановить операцию и запросить документы о происхождении средств, а в некоторых случаях отказать в обмене. Это не обвинение, а обязательная процедура, и чаще всего её проходят, предоставив нужные документы.
FATF также смещает фокус на переводы между людьми и на некастодиальные кошельки — кошельки, ключи от которых хранит сам владелец. Провайдерам рекомендуют оценивать риск таких адресов через блокчейн-аналитику. В ЕС эту логику закрепил Регламент 2023/1113 (TFR). Для Кыргызстана он напрямую не действует, но международные биржи работают по нему, поэтому с ним может столкнуться и клиент из КР. 📍 При выводе свыше €1000 на собственный кошелёк биржа обязана убедиться, что адрес принадлежит клиенту, и обычно просит подписать сообщение кошельком или отправить небольшую тестовую транзакцию.
Какие данные реально нужны и почему просят повторно?
1️⃣ Для обмена законно запрашивают два уровня данных: базовый набор при регистрации и подтверждение источника средств в отдельных случаях. Базовый уровень почти везде одинаков: ФИО, адрес, дата рождения и документ с фото. Обычно к нему добавляется селфи или видеопроверка «живости» (liveness), которая подтверждает, что перед камерой реальный человек.
Такая проверка появилась не из паранойи. Sumsub сообщает, что мошенники с помощью генеративного ИИ делают реалистичные поддельные паспорта и права и проходят с ними KYC на биржах.
2️⃣ Второй уровень — подтверждение источника средств: выписка, справка о доходе, договор продажи. Его запрашивают при крупных или нетипичных суммах, а также когда KYT показал рискованную историю адреса. Какую сумму считать крупной, каждая площадка определяет в своих внутренних правилах.
❗️ Повторная проверка — норма в нескольких случаях: истёк срок документа, клиент повышает лимиты, изменились правила (как после постановления №625) или сработал риск-сигнал по транзакции. Обменник обязан поддерживать данные клиентов в актуальном состоянии, поэтому может попросить обновить их и у давнего клиента.
Что должно насторожить в запросе на верификацию?
Насторожить должен запрос сид-фразы, оплаты или верификации вне официального сайта. Сид-фраза — набор слов, по которому восстанавливается доступ к кошельку. Она и приватный ключ не входят в KYC ни при каких обстоятельствах. Законная площадка проверяет личность или владение кошельком через свой сайт после входа в аккаунт и не просит сид-фразу по ссылке из письма. Если её просят, это мошенничество.
Оплата «за верификацию» — признак фейковой биржи. Схема типовая: депозит, нарисованная прибыль, а при выводе — требование доплатить за «верификацию», «разблокировку» или налоги.
Канал запроса важнее его текста. Верификацию начинают только из личного кабинета на официальном сайте, а не через Telegram, WhatsApp или звонок «службы поддержки». Мошенники используют ИИ-голоса и клонированные площадки, поэтому визуальным признакам доверять всё сложнее.
Отсутствие KYC — тоже сигнал. В КР проверка клиентов обязательна для лицензированных провайдеров, так что площадка «без верификации» работает вне правил. Лицензию можно проверить в реестре Финнадзора на fsa gov kg.
Как проходит верификация в Amana Exchange?
В Amana Exchange верификация проходит в два этапа. Сначала клиент регистрируется по электронной почте и паролю. Затем он проходит проверку личности через сервис Sumsub: входит в него через Google-аккаунт, загружает паспорт и делает селфи.
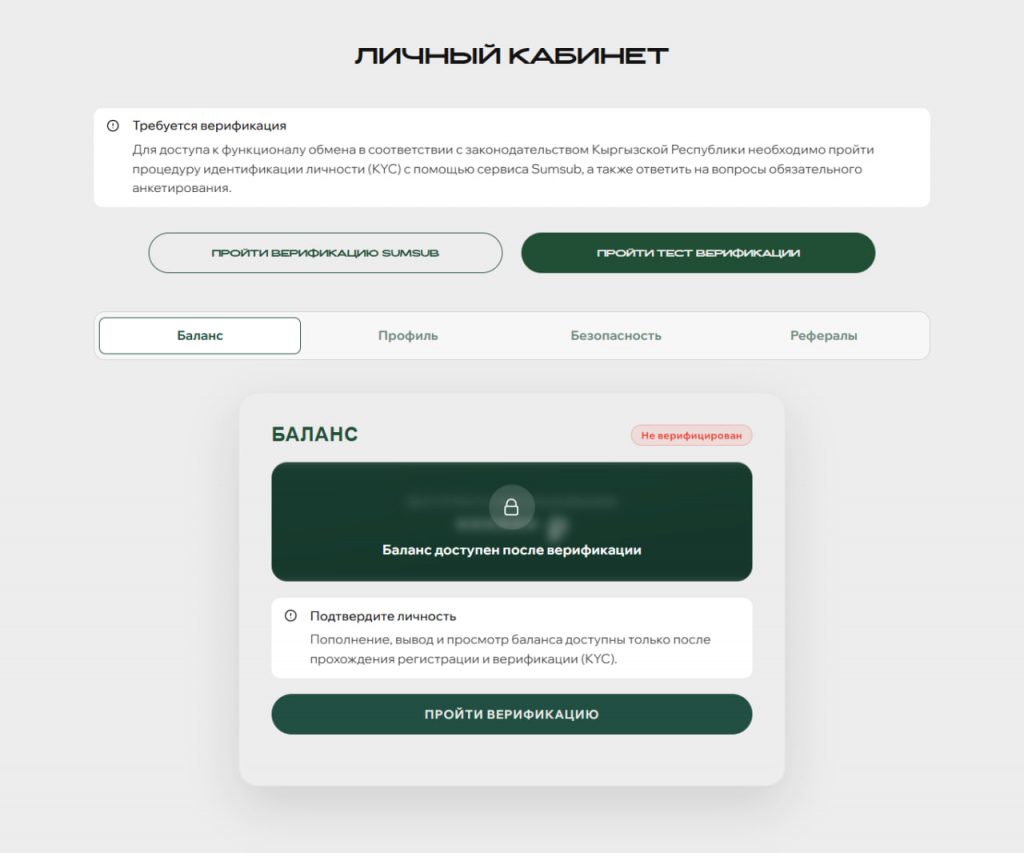
Sumsub — международный сервис верификации, которым пользуются многие криптоплощадки. Это отдельный сервис, поэтому переходить в него стоит только по ссылке из личного кабинета на официальном сайте Amana Exchange, а не по ссылкам из мессенджеров или писем. Верификация занимает несколько минут и нужна один раз, а повторно данные запрашивают только в случаях, описанных выше.